Paysafecard permet de payer en ligne avec un code PIN sans acheter le prépayé au moyen d’un compte bancaire ni d’une carte de crédit, mais le plafond sans compte est de 50 € par transaction et les frais peuvent rogner un solde conservé trop longtemps.
 paysafecard est un moyen de paiement prépayé fonctionnant par un code PIN à 16 chiffres, utilisable en ligne sans compte bancaire ni carte de crédit associée à l'achat.
Données consultées le 13.11.2026 ; licences contrôlées auprès de la Commission des jeux de hasard (CJH), registre du 9 octobre 2026.
Table des matières7
- Encadrement belge : une marque ne vaut pas licence
- Jeu responsable : la limite vaut mieux que la promesse
- Encaissement : paysafecard coûte aussi quand on attend
- Palmarès des bookmakers : les mentions de paiement ne se valent pas
- Fondements : ce que le code PIN change vraiment
- Les bookmakers retenus : cinq profils, un même contrôle préalable
- Questions fréquentes
Encadrement belge : une marque ne vaut pas licence
En Belgique, le premier coût d’un pari n’est pas toujours la mise : c’est le risque de confier son argent à un site qui n’a pas le droit de proposer des paris en ligne. La règle est stricte. Il faut une licence supplémentaire F1+, délivrée à un titulaire d’une licence terrestre A, B ou F1, et elle vise un site déterminé. Une marque familière ou une licence étrangère ne remplace pas cette autorisation belge.
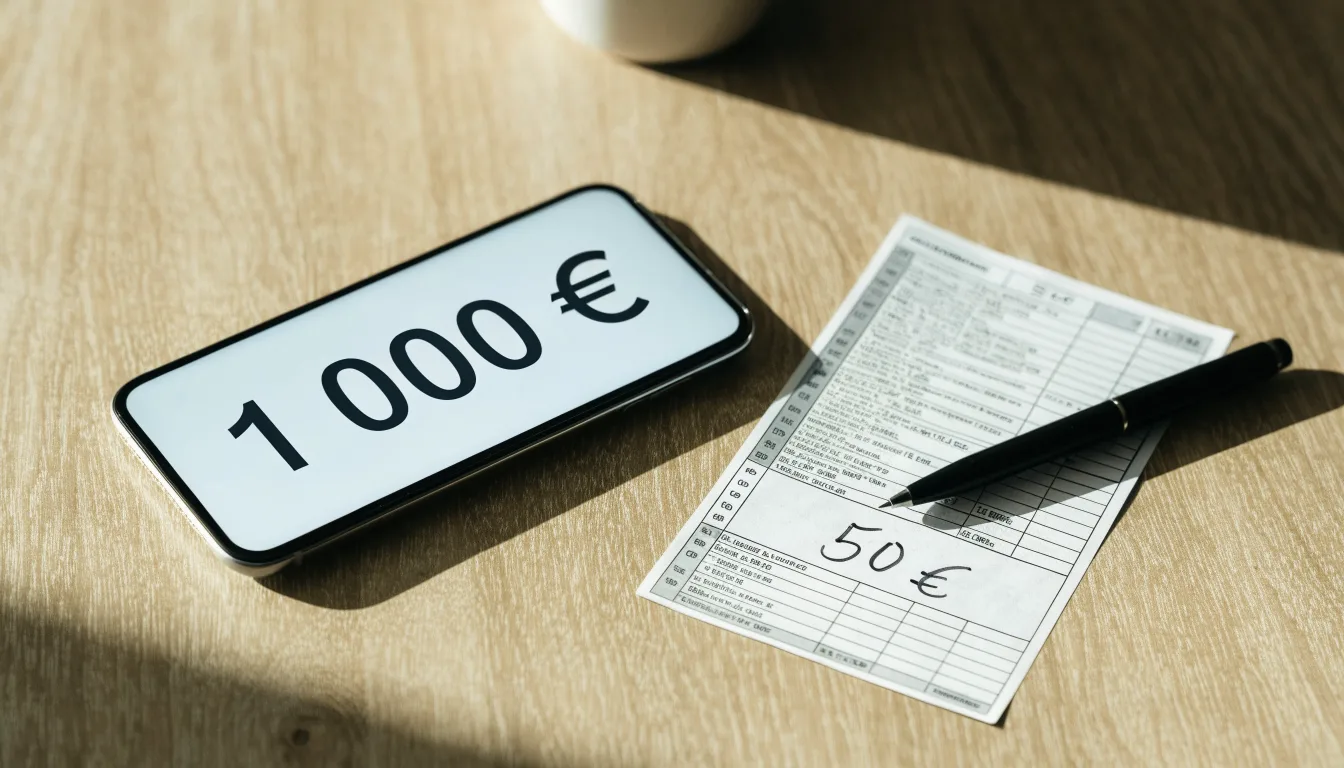 Deux pages officielles du même site se contredisent sur le plafond par transaction : la page d'accueil indique « jusqu'à 1 000 € » avec un compte enregistré.
La loi du 7 mai 1999 sur les jeux de hasard organise les catégories F1, F1+, F1P et F2. Pour les paris sportifs en ligne, c’est la F1+ qui compte. Le registre de la CJH au 9 octobre 2026 présente 24 dossiers de licence pour 25 domaines. Un dossier correspond au titulaire de l’établissement terrestre ; le registre ne relie pas nécessairement les marques à un groupe. Il faut donc vérifier le domaine que vous utilisez, pas seulement reconnaître un nom connu.
La distinction a une conséquence très concrète : l’autorisation d’un casino lié à une marque ne signifie pas que son site de paris est autorisé, et une autorisation obtenue à Malte, à Curaçao ou au Royaume-Uni ne donne pas le droit d’opérer sous le régime belge. La licence est attachée au titulaire et au site. Le logo ou le nom commercial ne suffit pas à lui seul.
Pour vérifier, cherchez le domaine exact dans le registre de la Commission des jeux de hasard et confrontez-le au titulaire indiqué. Les sites autorisés affichent une référence qui doit pouvoir être reliée à ce registre. Le fait qu’un comparateur mentionne un opérateur n’atteste rien : un classement est un choix éditorial, pas une décision administrative. C’est une différence que les pages promotionnelles ont peu d’intérêt à souligner.
La réglementation fixe aussi des limites au produit lui-même. Les paris à cote fixe en ligne relèvent de l’offre F1+. La loi interdit notamment les paris sur une activité contraire à l’ordre public, sur un résultat déjà connu et sur une activité dont la majorité des participants a moins de 21 ans. La Commission peut interdire un pari si elle estime que le déroulement équitable de l’événement ne peut être garanti, par exemple en présence d’un risque de manipulation.
Cela ne signifie pas que tous les marchés inhabituels sont automatiquement permis ou interdits. Le texte ne tranche pas ici le statut des sports électroniques, des sports virtuels ou d’un échange de paris. Il ne décrit pas non plus de régime particulier pour les combinés, le cash out ou les paris en direct. Les opérateurs peuvent proposer des produits, mais la présence d’un bouton dans une application ne transforme pas une zone non précisée en autorisation générale.
Les courses hippiques suivent un cadre distinct : des paris mutuels et à cote fixe peuvent être organisés sous conditions, avec une licence F1P. Il ne faut pas confondre ces activités avec le pari sportif ordinaire ni déduire de la liste des opérateurs hippiques que chacun propose des paris mutuels en ligne.
L’âge légal est de 21 ans, non de 18 ans. Un opérateur qui laisse jouer une personne mineure peut voir la Commission décider que la mise revient au joueur. À l’inscription, le bookmaker doit contrôler l’âge et l’accès au système EPIS. Un site qui promettrait un pari réellement anonyme serait donc en contradiction avec le fonctionnement légal des opérateurs belges autorisés.
La loi interdit aussi les prêts et le crédit accordés aux joueurs. Le paiement par carte de crédit est interdit pour les jeux proposés par des instruments de la société de l’information. Paysafecard n’est pas une carte de crédit : le moyen prépayé évite précisément d’emprunter au moment du paiement, mais cette différence ne dispense pas de vérifier les conditions du bookmaker et les limites du service paysafecard.
La CJH tient une liste des sites illégaux bloqués, publiée au Moniteur belge et communiquée aux fournisseurs d’accès. Sa liste comptait 1.016 entrées numérotées, la décision la plus récente datant du 28 septembre 2026 ; des entrées peuvent être retirées après au moins cinq ans. Ce mécanisme n’est pas une simple formalité de classement. Il rappelle qu’un site accessible aujourd’hui peut être bloqué et qu’un joueur qui participe sciemment à un jeu illégal s’expose personnellement à une sanction.
L’article 4 de la loi interdit l’exploitation sans licence et interdit aussi de prendre part sciemment à un jeu illégal, de le promouvoir ou d’y recruter des joueurs. La CJH indique des amendes de 26 à 25.000 euros multipliées par les décimes additionnels pour les joueurs qui jouent sciemment sur un site illégal. Cette fourchette est celle annoncée par la Commission ; elle ne doit pas être confondue avec le montant des amendes prévu pour d’autres infractions dans la loi.
Un opérateur autorisé place le joueur dans un cadre belge : vérification à 21 ans, contrôle EPIS, limite de dépôt hebdomadaire et recours auprès du régulateur. Un site offshore ne fournit pas ces protections belges, peut être bloqué, et laisse le joueur exposé à la responsabilité prévue par la loi. Ce n’est pas un avantage de prix qu’on peut mettre en balance avec une cote ; c’est un risque de nature différente.
Jeu responsable : la limite vaut mieux que la promesse
Le plafond hebdomadaire que la CJH et la Banque nationale indiquent pour les jeux en ligne est de 200 euros par site. Il concerne l’argent versé sur le compte joueur, pas le montant des mises. Cette différence change la façon de lire son budget : miser plusieurs fois le même solde ne revient pas à déposer plusieurs fois, tandis qu’un nouveau versement consomme le plafond même si l’argent n’a pas encore été joué.
Le plafond peut être relevé à la demande auprès de la CJH, après vérification dans le registre des crédits aux particuliers de la Banque nationale. Une personne en défaut de paiement ne peut pas obtenir cette hausse. La règle est donc plus qu’un interrupteur dans les paramètres du compte : il existe un contrôle extérieur et une condition liée à la situation de crédit.
Le texte propre aux paris ne permet pas d’affirmer que cette limite hebdomadaire s’applique de façon identique aux paris et aux jeux de casino en ligne. Ne transposez pas une règle d’un produit à l’autre sans vérifier le cadre concerné. Pour décider d’un dépôt, la prudence utile consiste à considérer le plafond de 200 euros comme une limite de versement par site telle que la CJH la décrit, et non comme une somme que l’on peut nécessairement engager en mises.
EPIS, le système d’information des personnes exclues, est consulté par les opérateurs autorisés lorsqu’une personne joue, en ligne ou hors ligne. La vérification porte sur le nom, le prénom et la date de naissance. L’exclusion peut être demandée volontairement par itsme, un lecteur eID ou un formulaire transmis à la Commission ; elle peut aussi être imposée par un administrateur ou demandée par un tiers dans certaines situations, notamment l’assuétude ou le règlement collectif de dettes.
Une demande volontaire ne se défait pas le lendemain. La levée n’est possible qu’après un délai de trois mois à compter de la réception de la demande par la CJH. Les données sont conservées pendant cinq ans après la fin de l’exclusion. La durée minimale et maximale d’une exclusion ne sont pas précisées ici, et la Commission indique qu’elle n’est pas responsable des défaillances techniques ou humaines qui laisseraient jouer une personne exclue.
Si le jeu cesse d’être un loisir maîtrisé, l’option la plus utile est de couper l’accès avant de chercher une nouvelle façon de déposer. SOS Jeux répond au 0800 35 777, gratuitement, 24 heures sur 24 et 7 jours sur 7. En Flandre, gokhulp.be propose un point d’aide ; à Bruxelles, les joueurs francophones peuvent s’adresser à joueurs.aide-en-ligne.be ou au Pélican, au 02 502 08 61.
Les outils affichés par les opérateurs ne sont pas identiques. Napoleon Sports indique proposer des limites de dépôt et de temps, et renvoie vers l’autoexclusion auprès de la CJH, gokhulp.be, stopoptijd.be et BetBlocker. Scooore présente des limites de mise, de temps et de dépôt, le suivi du comportement de jeu et une aide personnalisée. 711 Sports met en avant une page sur le jeu responsable, la Commission et Gambling Help. Unibet annonce dans son application des limites de dépôt, une pause et l’autoexclusion.
Ces fonctions ont une utilité pratique, mais une liste d’outils n’est pas une garantie que le jeu restera sans conséquence. Une limite de mise borne une décision ; une limite de dépôt agit plus tôt, avant que le solde soit disponible. Si vous savez que l’accès immédiat à de l’argent vous fait perdre le fil, le contrôle du dépôt est le garde-fou le plus pertinent, et l’exclusion une mesure plus forte que les boutons de pause.
L’identité fait partie de ce dispositif. L’opérateur doit vérifier l’âge et la situation EPIS, et jouer avec les données d’une autre personne est interdit. Les documents à fournir, les délais de vérification et les limites applicables à un compte non vérifié ne sont pas fixés de façon à autoriser ici une promesse uniforme. Il vaut mieux terminer les contrôles avant de déposer que découvrir au moment d’un retrait qu’un compte attend encore une vérification.
La loi interdit les avantages offerts pour attirer ou retenir les joueurs : participations gratuites, crédit de jeu et autres avantages, quelle qu’en soit la forme. Cette interdiction est en vigueur depuis le 1er septembre 2024. Un « pari gratuit » ou un « bonus de bienvenue » n’est donc pas une composante légale de l’offre d’un bookmaker belge titulaire d’une licence. Quand une page de publicité laisse entendre le contraire, le bon réflexe n’est pas de calculer une prétendue valeur : c’est de regarder si l’offre correspond au cadre légal belge.
Les règles d’affichage publicitaire sont également encadrées. La publicité est interdite sauf dans les cas expressément autorisés par le Roi ; l’arrêté royal du 27 février 2023, entré en vigueur le 1er juillet 2023, limite notamment la publicité des titulaires à leur propre site et à leurs propres comptes sociaux, sans fonction d’interaction, sans messages personnalisés ni personnages réels ou fictifs, et impose l’âge minimum et un message de prévention. Les sanctions prévues pour certaines infractions publicitaires peuvent atteindre 576.000 euros.
La publicité dans les stades est interdite depuis le 1er janvier 2025. Jusqu’au 31 décembre 2027, le nom ou le logo d’un opérateur sur un maillot est limité à 75 cm² et ne peut pas figurer sur le devant ; à partir du 1er janvier 2028, la limite passe à 50 cm². Le fondement d’une interdiction de sponsoring des associations sportives professionnelles à partir de 2028 a été contesté par le Conseil d’État, et son maintien n’est pas établi. Ces règles concernent la publicité et non la légalité d’un pari individuel.
La limite hebdomadaire doit aider à contenir les dépôts, pas donner un objectif à atteindre. Pour un petit budget, les fonctions de pause et d’autoexclusion comptent davantage qu’un catalogue de marchés. Le meilleur contrôle est celui qu’on n’a pas à négocier avec soi-même au moment où le compte est déjà alimenté.
Encaissement : paysafecard coûte aussi quand on attend
Paysafecard est un moyen prépayé : vous achetez un code PIN de 16 chiffres et l’utilisez en ligne sans associer l’achat à un compte bancaire ni à une carte de crédit. Cela peut rendre le paiement plus facile à borner qu’un moyen directement lié à un compte courant. Mais la simplicité du code ne dit rien, à elle seule, sur le retrait d’un bookmaker : dépôt et encaissement sont deux opérations différentes.
Sans inscription à un compte paysafecard, le montant maximal indiqué par transaction est de 50 euros. Ce plafond donne un ordre de grandeur utile pour un premier dépôt, mais il ne faut pas le transformer en garantie que chaque bookmaker acceptera exactement cette transaction ou qu’il autorisera le retrait par le même canal. Les moyens de paiement disponibles, leurs minima et leurs délais relèvent des conditions propres à chaque site.
Avec un compte enregistré, la page d’accueil de paysafecard annonce un maximum pouvant aller jusqu’à 1.000 euros par transaction. La page consacrée aux frais et limites indique, elle, un maximum de 50 euros par paiement sans distinguer explicitement le compte enregistré du paiement sans compte. Les deux pages officielles se contredisent et ne lèvent pas l’ambiguïté. Voilà le genre de détail qu’il faut résoudre avant d’acheter des codes, non après avoir immobilisé l’argent.
Le compte standard a une limite mensuelle de dépôt de 250 euros. Le compte Unlimited porte le plafond annuel à 30.000 euros, sans limite mensuelle déclarée sur la page consacrée aux frais et limites. Ces limites concernent paysafecard ; elles ne remplacent pas le plafond belge de dépôt sur un compte de jeu. Deux plafonds différents peuvent donc se rencontrer dans le même parcours, et le plus bas est celui qui bloque la transaction.
Le coût le moins visible apparaît quand le solde reste dormant. À partir du deuxième mois suivant l’achat du code, des frais de service mensuels de 3 euros sont prélevés sur le solde. Si vous avez acheté un code pour un dépôt précis, attendre peut transformer une petite réserve en réserve qui diminue. Ce n’est pas une raison de déposer davantage : c’est une raison de ne pas confondre argent prépayé et argent conservé sans frais.
Un compte sans transaction pendant les douze mois précédents entraîne des frais de tenue de compte de 5 euros par mois à partir du treizième mois. Le remboursement du solde non utilisé coûte 7,50 euros par opération. Si vous avez un reliquat trop faible pour un pari ou si vous changez d’avis, récupérer l’argent a donc un prix distinct des frais mensuels. Les frais de conversion de devise s’appliquent aussi, mais aucun taux précis n’est indiqué par le service ; un montant en devise différente mérite une vérification avant validation.
Paysafecard n’efface pas les frais en donnant l’impression que le paiement est anonyme. Le compte enregistré comporte une procédure de vérification, même si les documents demandés ne sont pas détaillés dans la rubrique d’aide. Et, chez un opérateur belge autorisé, l’identité du joueur est de toute façon contrôlée pour l’âge et EPIS. Le prépayé peut séparer le moyen de paiement du compte bancaire ; il ne rend pas anonyme le pari.
L’émetteur des services, Paysafe Prepaid Services Limited, est régulé par la Banque centrale d’Irlande comme prestataire de monnaie électronique dans l’Union européenne. Cela concerne l’émetteur du moyen de paiement, pas la licence de paris du bookmaker. Une régulation financière du portefeuille n’est donc pas une preuve que le site de paris est inscrit auprès de la CJH.
Le retour de l’argent doit être traité à part. Les conditions de paiement propres aux bookmakers déterminent les méthodes acceptées, les dépôts minimums et les délais de retrait. Les délais et frais de versement ne sont pas établis par une règle uniforme pour les marques belges ; vérifiez les conditions du site avant le dépôt, surtout si vous comptez récupérer rapidement un solde non joué. Une méthode d’entrée n’est pas automatiquement une méthode de sortie.
Le prépayé est donc surtout défendable si vous voulez plafonner un paiement ponctuel et si vous utilisez le code sans le laisser dormir. Pour un joueur qui conserve longtemps de petites sommes, les frais mensuels et le coût de remboursement mangent précisément l’avantage psychologique du montant déjà payé. Le prix affiché au moment de l’achat n’est pas toujours le prix final.
Palmarès des bookmakers : les mentions de paiement ne se valent pas
Un logo paysafecard sur une page de paiement ne règle que la question de l’acceptation annoncée. Il ne dit ni quel est le minimum, ni si la méthode permet un retrait, ni combien de temps le transfert prend. Je donne donc plus de poids à une condition claire qu’à une rangée de logos : le lecteur a besoin de savoir ce qui se passe après le clic, pas seulement ce qui s’affiche avant.
| Bookmaker | Licence supplémentaire F1+ de la CJH | Ce que ses conditions ou ses pages indiquent sur paysafecard |
|---|---|---|
| 711 Sports | CKO Betting SA/NV, dossier 119162 | La page du site indique accepter paysafecard |
| Betcenter | Betcenter Group SA/NV, dossier 116594 | La page du site indique accepter paysafecard |
| Napoleon Sports | Napoleon Games Sports SA/NV, dossier 130393 | La page du site indique accepter paysafecard |
| Golden Palace Sports | Stargames SA/NV, dossier 126426 | La page du site indique accepter Paysafe |
| Euro Tierce | Euro Tierce SA/NV, dossier 117999 | Le site paysafecard le mentionne dans ses listings |
Les quatre premières mentions viennent des pages des opérateurs ; elles établissent que la méthode est annoncée, pas qu’elle convient à tous les scénarios. Golden Palace Sports emploie la forme « Paysafe », qu’il ne faut pas automatiquement lire comme une confirmation des mêmes conditions précises que pour chaque produit paysafecard. Euro Tierce demande, pour ouvrir un compte, d’avoir 21 ans, de résider en Belgique et de ne pas être exclu des jeux en ligne ; son premier dépôt minimum est de 10 euros. La mention de paysafecard pour ce bookmaker provient des listings du service de paiement, pas d’une affirmation de son propre site.
Le rang n’est pas une mesure de qualité de prix. Il n’existe ici ni comparaison des cotes ni mesure des marges propres à ces cinq opérateurs. Même une cote séduisante ne permettrait pas de conclure sans comparer tous les résultats du même marché : c’est leur ensemble qui révèle la marge retenue par le bookmaker. Comme aucun prix de match daté ne peut soutenir un classement de cotes, prétendre élire le meilleur payeur serait vendre une précision imaginaire.
La hiérarchie utile est plus modeste. 711 Sports, Betcenter et Napoleon Sports annoncent tous paysafecard parmi leurs moyens de paiement, mais leurs listes ne fournissent pas ici de seuil de dépôt, de délai ou de tarif applicable à cette méthode. Golden Palace Sports nomme Paysafe, formulation à contrôler dans l’écran de paiement. Pour Euro Tierce, l’indication vient des listings du prestataire. Dans les cinq cas, la décision finale dépend de la méthode effectivement proposée au compte et des conditions de retrait.
Les moyens annoncés donnent tout de même une idée du choix disponible. 711 Sports cite Bancontact, Mastercard, Visa, paysafecard, Apple Pay, Skrill, Neteller, Neosurf et PayPal. Betcenter annonce Apple Pay, PayPal, paysafecard, Klarna, Bancontact, Neteller et Skrill. Napoleon Sports mentionne Bancontact, Visa et Mastercard, PayPal, paysafecard et Neosurf, Skrill et Neteller, ainsi qu’Apple Pay et Google Pay. Golden Palace Sports énumère Bancontact, Mastercard, Visa Debit, Paysafe, PayPal, Skrill, Neteller et Rapid Transfer.
Cette variété ne signifie pas que chaque méthode est équivalente. Une carte, un portefeuille électronique et un code prépayé n’ont ni le même lien au compte bancaire ni les mêmes conditions de retrait. Les pages d’accueil indiquent des méthodes acceptées, mais les délais et frais doivent être recherchés dans les conditions du compte. Si le remboursement rapide est votre priorité, comparez les moyens de sortie avant de choisir le moyen d’entrée ; autrement, le dépôt dicte le parcours à votre place.
Le cadre belge interdit le paiement par carte de crédit pour les jeux en ligne et interdit le crédit accordé au joueur. Une liste qui cite Mastercard ou Visa ne suffit donc pas à déterminer le type exact de carte et la transaction permise. Vérifiez le moyen proposé dans le compte et ne déduisez pas d’un nom de réseau qu’une carte de crédit est acceptée pour un pari.
Pour choisir entre ces cinq noms, je privilégierais d’abord la licence du domaine, puis la confirmation de paysafecard dans l’espace de paiement et enfin les modalités de retrait. Ce n’est pas un ordre très glamour, mais il évite de choisir un bookmaker pour un logo qui ne répond pas à la question la plus coûteuse : comment l’argent ressortira-t-il ?
Fondements : ce que le code PIN change vraiment
Le mot « prépayé » donne une impression de frontière nette : vous engagez la somme déjà chargée, pas davantage. C’est une qualité réelle si vous fixez le montant avant d’ouvrir le site de paris. La frontière n’est toutefois pas la même chose qu’un budget garanti. Il reste possible de racheter un autre code, et des frais peuvent réduire le solde qui n’a pas servi.
 Sans inscription à un compte, le montant maximum indiqué par transaction est de 50 €.
Le code PIN à 16 chiffres fonctionne sans compte bancaire ni carte de crédit associés à l’achat. Pour une personne qui ne veut pas relier un dépôt à sa carte, c’est le bénéfice central. Ce choix n’enlève ni la vérification d’identité chez le bookmaker ni les règles propres au compte paysafecard enregistré. Il sépare un canal de paiement, pas le joueur de son identité.
Le montant sans inscription est plafonné à 50 euros par transaction. C’est une limite claire, mais pas une échelle de mise recommandée. Si le budget prévu est inférieur, rien ne justifie de le relever pour atteindre un plafond ; s’il est supérieur, le fractionnement ou l’inscription ne doit pas être improvisé au moment du paiement, car les pages officielles ne s’accordent pas sur le maximum d’un paiement avec compte enregistré.
L’apparente contradiction entre « jusqu’à 1.000 euros » sur la page d’accueil et 50 euros par paiement sur la page des frais est précisément le point où une comparaison utile cesse de faire semblant. Il faut vérifier la limite affichée au moment de la transaction et les conditions applicables à son compte. Une formule générale d’accueil ne mérite pas plus de confiance qu’une limite détaillée qui semble la contredire.
Les plafonds du service et ceux du bookmaker se superposent. Le compte standard paysafecard est limité à 250 euros de dépôt par mois ; le compte Unlimited porte le maximum annuel à 30.000 euros et la page consultée ne déclare pas de plafond mensuel pour ce compte. Le joueur belge doit en plus tenir compte du plafond hebdomadaire de 200 euros par site sur l’argent versé au compte de jeu, selon la CJH et la Banque nationale. Ce dernier ne porte pas sur les mises.
On voit donc la vraie fonction du prépayé : contrôler un versement, non améliorer une cote ni réduire la marge du marché. Une fois l’argent déposé, la méthode de paiement ne change pas les conditions du pari. Si l’opérateur propose plusieurs cotes, le coût se lit dans la marge de chaque marché, pas dans le fait que le dépôt ait été payé avec un code.
Le meilleur usage du code est un montant décidé d’avance et utilisé sans délai inutile. Les frais de service mensuels commencent à 3 euros à partir du deuxième mois suivant l’achat ; un compte resté sans transaction pendant les douze mois précédents peut ensuite supporter 5 euros mensuels à partir du treizième mois. Ces coûts ont un calendrier différent : le premier vise le solde du code, le second la tenue d’un compte inactif.
Si l’on renonce au pari ou si un reliquat demeure, le remboursement coûte 7,50 euros par opération. C’est assez pour rendre peu judicieux le recours au remboursement pour une petite somme, sans que cela justifie de jouer le reliquat juste pour éviter les frais. Le bon calcul est de décider avant le dépôt, pas de transformer une dépense irrécupérable en raison de parier.
Les frais de change méritent la même prudence. Le service indique qu’ils s’appliquent et renvoie à un convertisseur, mais aucun taux précis n’est indiqué ici. Si la devise du compte ou de la transaction diffère, regardez le montant final avant validation. Ne comparez pas un chiffre sans frais d’un côté à un total converti de l’autre.
Enfin, les paiements et les retraits n’ont pas de symétrie automatique. Les sites de paris déterminent leurs méthodes, minima et délais dans leurs propres conditions. La page qui annonce une méthode de dépôt ne promet pas, à elle seule, que le même moyen permette de retirer le gain ou le solde. Pour paysafecard, cette distinction est essentielle : un code pratique à l’entrée ne dit pas comment l’argent revient.
Les bookmakers retenus : cinq profils, un même contrôle préalable
711 Sports : le choix de paiement le plus fourni
711 Sports fonctionne sous la licence F1+ de CKO Betting SA/NV, dossier 119162. Son site indique accepter Bancontact, Mastercard, Visa, Paysafecard, Apple Pay, Skrill, Neteller, Neosurf et PayPal. C’est la liste la plus fournie parmi les cinq opérateurs comparés ici, mais le nombre de logos ne répond pas aux questions de seuil, de frais ou de retrait.
Le site impose la mention 21+ et renvoie vers une page de pari responsable, la Commission des jeux de hasard et Gambling Help. Cela donne au joueur des points d’accès visibles, sans remplacer les outils de limite qu’il doit vérifier dans son compte. La licence et l’âge légal sont plus importants que le confort d’une longue liste de paiements.
Pour paysafecard, la conclusion est donc une acceptation annoncée, pas une promesse de parcours complet. Si cette méthode est déterminante, vérifiez les conditions de dépôt et de retrait au moment de l’inscription. La largeur du menu de paiement est utile ; elle ne vaut pas une réponse sur la sortie des fonds.
Betcenter : des alternatives, mais pas de raccourci sur les frais
Betcenter détient la licence supplémentaire F1+ sous le dossier 116594, au nom de Betcenter Group SA/NV. Sa page indique accepter Apple Pay, PayPal, paysafecard, Klarna, Bancontact, Neteller et Skrill. L’offre de moyens couvre plusieurs types de paiement, mais aucune raison ne permet d’en déduire que le coût ou le délai de paysafecard est le même que celui d’un portefeuille électronique.
Le point à vérifier est la condition attachée à la méthode dans l’espace client : minimum de dépôt, éventuels frais, possibilité de retrait et délai annoncé. Ces éléments ne se déduisent pas de la simple présence du nom dans la liste. C’est une distinction un peu prosaïque, mais les problèmes d’encaissement naissent souvent d’une promesse que la page de paiement n’a jamais faite.
Betcenter a l’avantage d’annoncer explicitement paysafecard parmi ses options. Sa liste ne suffit pas à le placer devant 711 Sports ou Napoleon Sports sur le coût total : les données comparables manquent sur les seuils et les retraits. Le choix se joue sur les conditions concrètes du compte, non sur une ligne de plus dans un menu.
Napoleon Sports : les limites de jeu sont au premier plan
Napoleon Sports relève de la licence F1+ du dossier 130393, détenue par Napoleon Games Sports SA/NV. Le bookmaker indique accepter Bancontact, Visa et Mastercard, PayPal, paysafecard et Neosurf, Skrill et Neteller, Apple Pay et Google Pay. L’éventail réunit moyens classiques, portefeuilles et prépayé, sans que cela établisse un délai de retrait particulier pour l’un d’eux.
Napoleon Sports indique aussi proposer des limites de dépôt et de temps. Il renvoie à l’autoexclusion auprès de la CJH, à gokhulp.be, stopoptijd.be et à l’outil BetBlocker. Pour le lecteur qui veut empêcher qu’un paiement facile devienne une succession de dépôts, cette place accordée aux limites compte davantage que le nombre de solutions de paiement.
La méthode est annoncée, et l’environnement de jeu responsable est plus détaillé que dans une simple mention d’âge. Reste à contrôler les conditions financières de paysafecard et le retrait avant d’y verser un solde. La combinaison des garde-fous et des moyens variés est un atout concret, mais elle ne transforme pas le prépayé en retrait garanti.
Golden Palace Sports : vérifier ce que recouvre « Paysafe »
Golden Palace Sports opère sous la licence F1+ du dossier 126426, détenue par Stargames SA/NV. Sa page énumère Bancontact, Mastercard, Visa Debit, Paysafe, PayPal, Skrill, Neteller et Rapid Transfer. La formulation retenue est « Paysafe », non « paysafecard » ; avant de considérer les deux noms comme interchangeables pour votre paiement, vérifiez le produit proposé dans l’écran de dépôt.
La liste associe des moyens de paiement différents, mais ne précise pas ici le minimum ni la façon dont un retrait est traité. Pour qui veut payer avec un code prépayé, le détail du libellé n’est pas une coquetterie : il détermine si le service recherché est réellement disponible. Une similitude de marque n’est pas une condition contractuelle.
Golden Palace Sports est donc un choix à confirmer plutôt qu’une évidence pour l’utilisateur de paysafecard. La licence de son site est un élément distinct, solide dans le cadre belge ; l’équivalence entre « Paysafe » et le moyen précis attendu doit être vérifiée avant tout dépôt. Mieux vaut une minute sur la page de paiement qu’un solde envoyé au mauvais produit.
Euro Tierce : dépôt minimum connu, mention de paiement indirecte
Euro Tierce relève de la licence F1+ du dossier 117999, détenue par Euro Tierce SA/NV. Pour ouvrir un compte, il faut avoir 21 ans, résider en Belgique et ne pas être exclu des jeux en ligne. Le premier dépôt minimum est de 10 euros. Ce minimum est une condition d’entrée, pas une somme qu’il faudrait déposer pour profiter d’un avantage promotionnel.
La mention de paysafecard apparaît dans les listings du prestataire de paiement. Elle n’est pas formulée comme une affirmation du bookmaker. Cette différence de provenance compte : le listing peut orienter la vérification, mais le moyen réellement disponible et ses conditions doivent être confirmés dans le compte Euro Tierce.
Euro Tierce donne une information utile sur son dépôt initial, mais l’indication indirecte de paysafecard rend nécessaire un contrôle supplémentaire. Le minimum de 10 euros ne dit rien sur le délai de retrait ni sur la possibilité d’utiliser la même méthode dans les deux sens. Pour un joueur qui choisit précisément un code, la confirmation au moment du paiement est le point décisif.
Questions fréquentes
Quels moyens de paiement les bookmakers belges peuvent-ils proposer ?
Les opérateurs déterminent leurs moyens dans leurs propres conditions. Les listes consultées citent notamment Bancontact, cartes, portefeuilles électroniques et paysafecard, mais le paiement par carte de crédit est interdit pour les jeux en ligne et le crédit au joueur est prohibé. Vérifiez la méthode disponible dans le compte et les conditions de retrait.
Quelle limite hebdomadaire s’applique aux dépôts de jeux en ligne ?
La CJH et la Banque nationale indiquent une limite de 200 euros par semaine et par site sur l’argent versé au compte de jeu, non sur les mises. Une hausse se demande auprès de la CJH après contrôle du registre de crédit ; les personnes en défaut de paiement ne peuvent pas l’obtenir.
Comment contrôler la licence F1+ d’un bookmaker ?
Recherchez le domaine exact dans le registre de la Commission des jeux de hasard, puis comparez le titulaire et la référence de licence affichés par le bookmaker. La licence concerne un site déterminé ; une marque connue, un classement favorable ou une licence étrangère ne remplacent pas l’autorisation belge F1+.
Quel âge faut-il avoir et que vérifie le bookmaker ?
Il faut avoir au moins 21 ans pour parier en Belgique. L’opérateur autorisé vérifie l’âge et consulte EPIS à partir du nom, du prénom et de la date de naissance. Jouer avec les données d’une autre personne est interdit, et un paiement prépayé ne contourne pas ces contrôles.
Qui paie la taxe sur les paris en ligne : le joueur ou l’opérateur ?
La taxe décrite dans le cadre régional est due par l’opérateur qui accepte les paris, selon des régimes et des bases de calcul qui diffèrent entre la Flandre et la Wallonie. Le traitement fiscal des gains du joueur n’est pas établi ici par une source primaire ; pour sa situation, il faut consulter le SPF Finances ou un comptable.